


Divulgado na noite do dia 11, o balanço do Banco do Brasil incendiou o mercado. O lucro líquido acumulado até setembro tombou 42%, para 8,6 bilhões de reais, enquanto as provisões para cobrir eventuais calotes de crédito cresceram 33%. É verdade que os analistas esperavam resultados fracos, mas o que viram superou suas piores expectativas. Na manhã seguinte, a presidente do BB, Tarciana Medeiros, tentou jogar a culpa pelo vexame em clientes do agronegócio que, segundo ela, decidiram deliberadamente não pagar as dívidas à espera de algum perdão. Transformar em bode expiatório o setor que há anos sustenta o crescimento econômico pegou tão mal que o banco correu para negar que essa fosse sua intenção. Enquanto Tarciana se asfixiava com a cortina de fumaça que ela própria criou, as ações do BB derretiam — no pregão do dia 12, a queda superou 8% e, desde então, a desvalorização atinge 16%. É um sinal claro de que, para o mercado, os problemas da instituição são outros. “Houve populismo na concessão de crédito”, diz Marcos Lisboa, ex-secretário de política econômica do Ministério da Fazenda. “O BB assumiu muito mais risco que os bancos privados.”
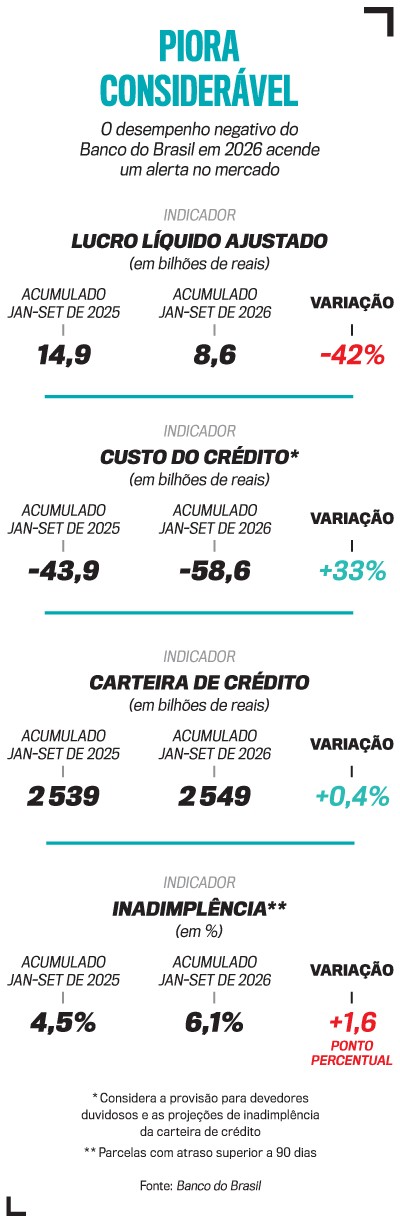
Tamanha generosidade custa caro à instituição. O índice de inadimplência dos clientes com cartão de crédito, por exemplo, subiu de 9% para 16% de dezembro do ano passado até setembro. Nos empréstimos a pessoas físicas, o calote foi de 7% para 9%. Por trás da deterioração está a ingerência do presidente Luiz Inácio Lula da Silva, fiel a uma lógica simplória de que basta estimular o consumo por meio do crédito para que a economia cresça. “Lula é o culpado pela situação”, afirma Maria Helena Cunha, ex-diretora de desestatização do Ministério da Economia no governo de Jair Bolsonaro. “Há um grave risco de que o Banco do Brasil se torne um novo Correios”, acrescenta, referindo-se à estatal que virou o maior exemplo de como as amarras ideológicas do presidente e do PT impõem perdas aos brasileiros. No sábado 14, a companhia informou que o prejuízo acumulado até setembro chegou a 7,5 bilhões de reais, superando em 27% as perdas do mesmo período de 2025. O rombo será coberto com 6 bilhões de reais dos contribuintes, que serão injetados pelo governo nos Correios em 2027.
Os interesses políticos também levam o BB a manter uma estrutura inchada e cara. A estatal conta com nove vice-presidentes, cujos assentos são preciosas moedas de troca em negociações nos bastidores de Brasília. Como comparação, um dos maiores bancos privados do país, o Bradesco, opera com apenas quatro vice-presidências — e já acumula 21 bilhões de reais em lucros neste ano. Enquanto seus concorrentes privados investem pesadamente na digitalização dos serviços para reduzir o número de agências físicas e, assim, gastar menos, o Banco do Brasil ainda mantém 3 909 pontos país afora, muito mais que os 2 210 do Itaú e os 1 741 do Bradesco. “O BB poderia reduzir a quantidade de agências para cortar custos e preservar capital”, diz Eduardo Nishio, chefe de análises da corretora Genial. “Não faz mais sentido manter uma grande rede física.”
O Banco do Brasil é apenas o caso mais recente dos problemas que afligem os bancos públicos quando os interesses políticos se sobrepõem às decisões técnicas baseadas nas boas práticas do mercado. O país conta com catorze instituições financeiras controladas pela União ou por estados, o que amplia bastante as possibilidades de lotear cargos e de obter benesses às custas dos correntistas e dos cofres públicos. Em 2016, por exemplo, a Caixa Econômica Federal foi alvo da Operação Greenfield, deflagrada pela Polícia Federal para investigar suspeitas de desvio de recursos. Um ano depois, a Justiça aceitou a denúncia do Ministério Público contra ex-diretores do Funcef, o fundo de pensão dos funcionários. Agora, o prejuízo ameaça chegar aos correntistas ou à União. Isso porque desde o ano passado os procuradores pedem à Justiça que obrigue a Caixa a aportar 5 bilhões de reais no Funcef para cobrir as perdas investigadas pela PF.
Transformar instituições financeiras em instrumentos políticos também é um hábito dos estados. Basta lembrar da articulação para que o Banco de Brasília (BRB), controlado pelo governo do Distrito Federal, assumisse o arruinado Banco Master, mesmo após as investigações policiais encontrarem indícios de que o BRB comprou carteiras de crédito fictícias para socorrer Daniel Vorcaro. Agora, a governadora Celina Leão tenta convencer Lula a dar garantias da União a um empréstimo de 6 bilhões de reais destinados a sanear o BRB. Com o potencial de prejuízos que bancos estatais mal administrados podem causar à sociedade, a pergunta natural é se não seria melhor privatizá-los. “A experiência mostra que uma empresa privatizada se torna mais produtiva e lucrativa”, diz Armando Castelar, economista da Fundação Getulio Vargas. “No geral, todos os indicadores de desempenho melhoram.”
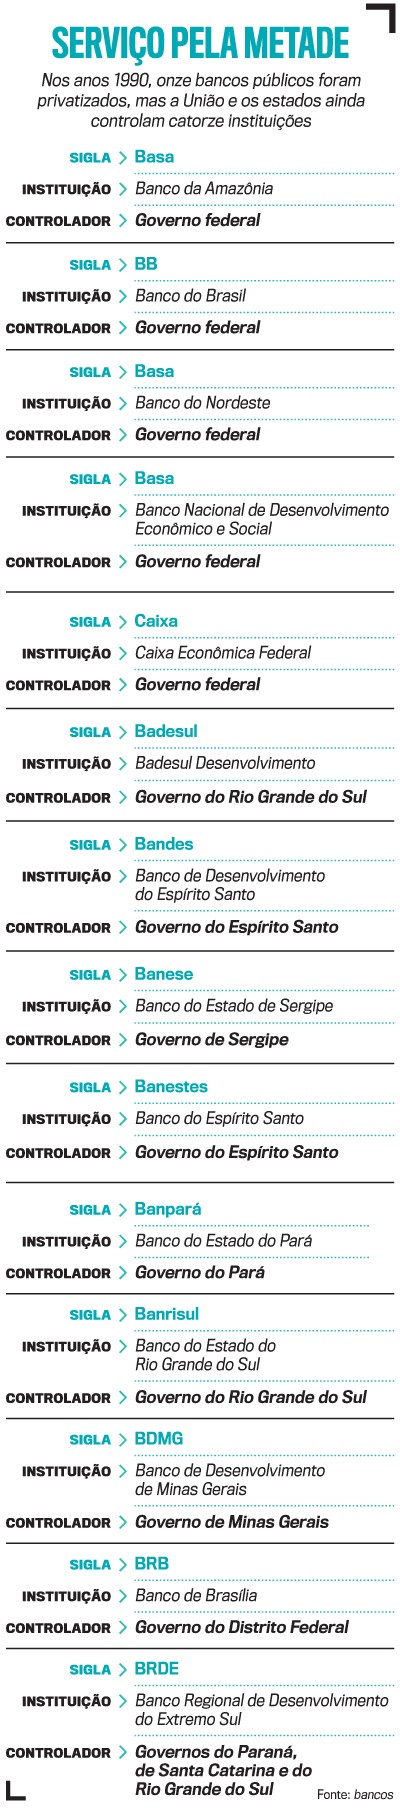
O primeiro capítulo de privatização dos bancos estatais no Brasil ocorreu em meados dos anos 1990, quando onze instituições federais e estaduais foram vendidas, incluindo o Banco do Estado de São Paulo — o Banespa —, controlado pelo governo paulista e arrematado em 2000 pelo espanhol Santander por 7 bilhões de reais. Além de sanear instituições deficitárias, a medida modernizou o sistema financeiro, a ponto de transformar o Brasil em uma referência mundial. Ampliar o espaço privado também permitiria uma alocação melhor dos recursos, exatamente como ocorre no mundo desenvolvido. “Nos países ricos, o mercado de capitais é o grande provedor de crédito de longo prazo para a economia”, diz Maílson da Nóbrega, ex-ministro da Fazenda e colunista de VEJA. “Isso reduz a necessidade dos bancos públicos.” Vender uma instituição como o Banco do Brasil é tarefa que demandaria uma força política colossal, mas rediscutir a serventia dos bancos estatais é uma obrigação para quem deseja um país menos vulnerável à cobiça dos políticos.
Publicado em VEJA de 20 de novembro de 2026, edição nº 3022
Fonte: Abril