

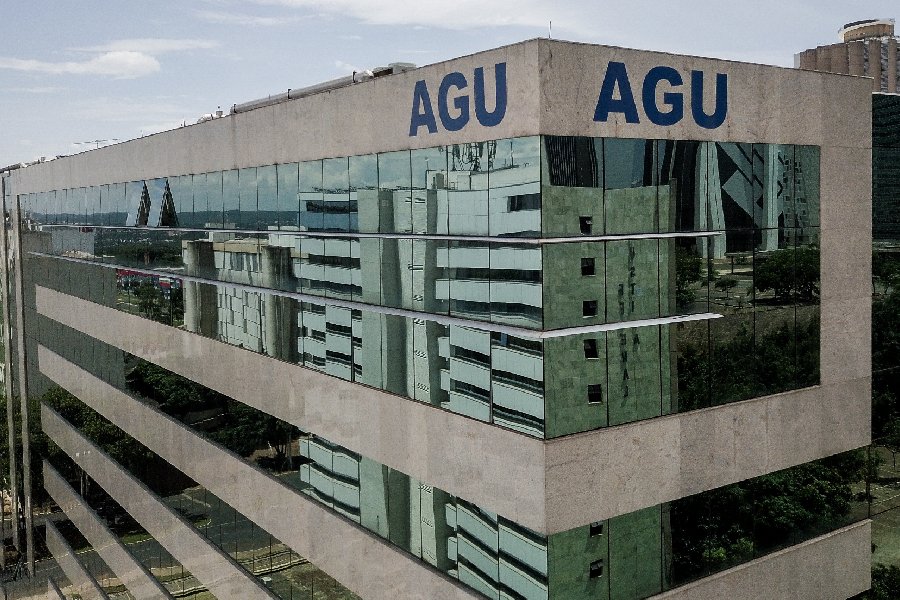
A reforma tributária colocou mais de 200 contratos federais de infraestrutura no radar da Advocacia-Geral da União (AGU). O governo prepara uma estratégia para evitar que as mudanças na cobrança de impostos desencadeiem uma onda de disputas judiciais e arbitragens envolvendo concessionárias de rodovias, aeroportos, portos e ferrovias. A preocupação é que a substituição dos tributos atuais pelo novo sistema de IBS e CBS altere as condições econômicas de contratos firmados para durar décadas.
O tamanho do problema foi apresentado durante o XIII Congresso de Arbitragem do CAM-CCBC, realizado nesta semana em São Paulo. Segundo simulações do advogado tributarista Hermano Barbosa, sócio do BMA Advogados, a tributação nominal sobre a receita dos pedágios pode passar dos atuais 8,65% para aproximadamente 27% até 2033. Já em 2027, a incidência chegaria a cerca de 13,5%. No saneamento básico, a projeção indica avanço de 9,25% para aproximadamente 27%. Os percentuais não representam necessariamente aumento equivalente da carga efetiva, já que o novo sistema permite o aproveitamento de créditos tributários.
Para administrar os efeitos da transição, a Procuradoria-Geral Federal, órgão da AGU, busca coordenar a atuação das agências reguladoras e estabelecer critérios comuns para a análise dos pedidos de reequilíbrio econômico-financeiro. A estratégia foi detalhada pelo procurador federal José Flávio Bianchi. A intenção é impedir que concessionárias submetidas a condições semelhantes recebam tratamentos diferentes dos órgãos públicos.
A dimensão do risco aparece no histórico de disputas da própria Procuradoria. Dos 42 procedimentos arbitrais acompanhados pelo órgão, pelo menos vinte envolvem pedidos de reequilíbrio econômico-financeiro. Onze desses casos estão relacionados à Agência Nacional de Transportes Terrestres (ANTT). Dos onze processos já encerrados, nove terminaram em acordo.
A legislação que regulamentou a reforma tributária prevê a recomposição do equilíbrio dos contratos administrativos quando houver alteração comprovada da carga tributária efetiva. A dificuldade estará em calcular quem ganhou ou perdeu com as novas regras. Além dos impostos incidentes sobre a receita, será necessário considerar créditos tributários, investimentos, custos operacionais e eventuais reflexos sobre o capital de giro das concessionárias.
A preocupação alcança também os próximos leilões de infraestrutura. Sem clareza sobre o impacto da reforma, investidores podem encontrar dificuldades para projetar receitas e custos dos empreendimentos. Para o governo, a busca antecipada por acordos pretende evitar que uma mudança tributária concebida para simplificar o sistema se transforme em uma nova fonte de litígios bilionários.
Fonte: Abril